飲食料品の消費税率1%は、いつから始まるのか 法律案は2026年10月9日に国会へ
この記事のまとめ
- 飲食料品の消費税率を2年間1%にする法律案が、2026年10月9日に第222回国会へ提出されました。
- 大綱は期間を令和9年4月1日から令和11年3月31日まで、税率を1%(国・地方合計)としています。
- 国税庁は特設サイトで、内容は法案が可決・成立した場合のものだと注記しています。
- 農林漁業者・食品事業者・外食事業者への支援は、予算編成過程で具体化するとされています。
- 法律案の施行期日は令和9年4月1日で、国会の委員会付託や議決はこれからです。
- 省庁
- 内閣官房
- 会議体
- 社会保障国民会議
- 段階
- 法案提出
閣議決定までは済み、法律はこれから。10月9日に法律案が国会へ
農林水産省は「飲食料品消費税率の臨時的な引下げについて」というページを置き、次のように書いています。
令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%(国・地方合計)に引き下げられます。農林水産省としても、関係省庁と連携し、農林漁業者、食品事業者、外食事業者の実情を確認しつつ、予算編成過程において支援内容を具体化してまいります。
(出典:農林水産省「飲食料品消費税率の臨時的な引下げについて」)
この引下げの根拠となる法律は、まだ成立していません。内閣官房のページによると、政府は令和8年10月9日に「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」を閣議決定し、同日、第222回国会に提出しました。
国税庁も、特設サイトの冒頭に注記を置いています。
なお、内容については、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです。
(出典:国税庁「消費税率引下げ特設サイト」令和8年9月15日)
この記事では、2026年7月の社会保障国民会議の「中間とりまとめ」から10月9日の法律案提出までを、閣議決定・要綱・各省庁の案内の原文でたどります。税制改正の一般的な流れは税制改正はどうやって決まるのかにまとめています。
中間とりまとめから法律案提出までの6か月
- 2026年7月29日 社会保障国民会議 第2回「中間とりまとめ」。つなぎとして飲食料品の消費税率1%と給付の先行導入を組み合わせる案を整理。
- 2026年7月30日 高市内閣総理大臣の記者会見1%とした理由と、懸念への考え方を説明。
- 2026年8月5日 「『給付付き税額控除』の制度導入の基本方針」を閣議決定令和9年4月1日から2年間、飲食料品の消費税率を1%とすると明記。
- 2026年9月15日 「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定同日、国税庁が特設サイトを開設、中小企業庁が事前着手制度を公表。
- 2026年10月5日 第222回国会(臨時会)召集会期は69日(衆議院「国会会期一覧」)。
- 2026年10月9日 法律案を閣議決定し、第222回国会に提出閣法第1号、衆議院先議。
大綱が定めた税率・対象・期間
令和8年9月15日に閣議決定された大綱は、引下げの中身を次のように書いています。
現下の物価の上昇に鑑み、令和9年4月1日から令和 11 年3月 31 日までの間に事業者が国内において行う飲食料品(現行の軽減税率の適用対象となっている飲食料品をいう。以下同じ。)の譲渡(以下「特例対象課税資産の譲渡」という。)及び保税地域から引き取られる飲食料品(以下「特例対象課税貨物」という。)について、消費税の税率を 0.78%とする特例を創設する(地方消費税率と合わせて1%。以下「特例税率」という。)。
(出典:飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱、第二 一 1)
対象の範囲は、いまの軽減税率の対象と同じです。大綱は注でこう書いています。
軽減税率の適用対象である飲食料品の範囲及び軽減税率が適用される飲食料品以外の品目(週2回以上発行される新聞の定期講読分)に係る消費税率については、現行制度を維持する。
(出典:同 第二 一 1 注1)
国税庁のリーフレットは、適用税率を表で示しています。
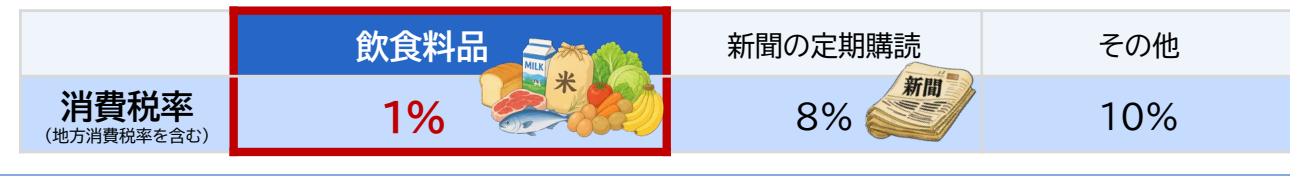
国税庁のQ&Aは、1%の内訳を「消費税率 0.78%と地方消費税率 0.22%相当の合計」と説明しています。いまの飲食料品の税率8%の国税分は、消費税法第二十九条に次のように定められています。
消費税の税率は、次の各号に掲げる区分に応じ当該各号に定める率とする。
二 軽減対象課税資産の譲渡等及び保税地域から引き取られる軽減対象課税貨物 百分の六・二四
(出典:e-Gov法令検索「消費税法」第二十九条)
1%とした理由として総理が挙げたのは、システム改修の期間
令和8年7月30日の記者会見で、高市内閣総理大臣は0%ではなく1%とした理由を次のように述べています。
そして、「飲食料品の消費税率」については、1%であれば0%とするよりも事業者のシステム改修の期間を短縮でき、令和9年4月から実施可能であることが明らかとなりました。
(出典:首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」令和8年7月30日。高市内閣総理大臣の発言)
この引下げは、令和11年度に本格導入する「就業者負担軽減支援金」までの「つなぎ」と位置づけられています。大綱は、2年間の引下げと、飲食料品に係る消費税1%相当分の範囲で実施する支援金制度を組み合わせると書いています。
中間とりまとめには、引下げに反対する意見も賛成する意見も載っている
社会保障国民会議の「中間とりまとめ」は、実務者会議で指摘された課題を列挙しています。
本制度の経過措置(つなぎ)としての飲食料品に係る消費税率の引下げについては、仕入税額控除の還付が受けられない農業従事者等や外食産業への影響、高所得者ほど恩恵が大きいこと、減税分ほど税込価格が下がらない可能性、2年後の税率引上げに係る懸念、関係する事業者の事務負担、地方を含めた財源の確保、消費税率の変更に柔軟に対応できるシステムにする必要性といった課題が指摘された。
(出典:中間とりまとめ(社会保障国民会議、令和8年7月29日)「制度の経過措置(つなぎ)」)
引下げではなく給付で対応すべきという観点からは、次の意見が載っています。
飲食料品に係る消費税率の時限的な引下げについては、減税を終了した際に負担増となる者が多く、1%への引下げは反動が大きい。財源も不明確であり、仮に実施するとしても、2年間の引下げのためにシステム改修等を行う負担や、第一次産業・外食産業における課題への具体的な対応が明確でない。
(出典:同)
早期に引下げを行うべきという観点からは、次の意見が載っています。
現下の物価高騰を踏まえれば、できるだけ早期に対応する必要があり、半年で実施できる飲食料品の消費税率を1%に引き下げることが考えられるが、これに飲食料品に係る消費税率1%相当分の「所得に連動したきめ細かな給付」の先行導入を組み合わせることで、飲食料品に係る消費税率0%を実質的に達成しつつ、消費税減税は高所得者優遇になるという批判にも対応できる。
(出典:同)
事業者向けに設けられる5つの特例
法律案の概要は、実施のための所要の措置として5つを挙げています。
実施のための所要の措置として、①本則課税事業者移行に係る届出の特例、②飲食料品の販売に係る簡易課税制度の特例、③中間申告制度の特例、④総額表示義務の特例、⑤定期供給契約による予約販売及び通信販売に関する税率の経過的取扱いを設ける。
(出典:「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」について、令和8年10月、内閣官房・財務省)
届出の特例について、国税庁のリーフレットは次のように説明しています。
飲食料品の販売を行う免税事業者は、令和9年4月1日の属する課税期間中(例えば、個人事業者であれば令和9年末まで)に「課税事業者選択届出書」を提出すれば、その課税期間から課税事業者となることができます。
(出典:国税庁【リーフレット】「飲食料品に係る2年間の消費税率引下げについて」3)
総額表示義務の特例は、大綱では期間が次のように書かれています。
(1)令和9年4月1日から同年5月 31 日まで及び令和 11 年2月1日から同年3月 31 日まで 軽減税率(8%)に基づく税込価格
(2)令和9年2月1日から同年3月 31 日まで及び令和 11 年4月1日から同年5月 31 日まで 特例税率(1%)に基づく税込価格
(出典:大綱 第二 二 4)
定期供給契約と通信販売には、税率8%のままとする経過的な取扱いがあります。大綱は、令和9年1月1日前に締結した定期供給契約で同年4月1日前に対価を領収しているものなどを、特例税率の対象から除くと書いています。
農林漁業者・外食事業者への支援は、予算編成過程で具体化するとされている
大綱は、引下げの影響を受ける事業者への対応を書いていますが、中身は予算編成過程に委ねられています。
特に本則課税に移行することが困難な簡易課税事業者・免税事業者である農林漁業者については、第一次産品の生産・販売を担う特殊性に鑑み、売上げから回収できない仕入税額が大きくなることで経営継続が困難とならないよう、個別の売上高を踏まえた金額を給付する仕組みを導入することとし、現場の納得感のある対応に万全を期す。
これらについて、関係府省庁が連携し、事業者の実情を確認しつつ、予算編成過程において支援内容を具体化する。
(出典:大綱 第二 三 1、三 4)
省庁ごとの案内は、国税庁・農林水産省・中小企業庁に分かれている
- 内閣官房(人口戦略本部・全世代型社会保障構築本部事務局)が、基本方針・大綱・法律案の資料をまとめています。
- 財務省は「令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ」のページを置き、内閣官房のページへ案内しています。
- 国税庁は令和8年9月15日に特設サイトを開設し、リーフレット・パンフレット・Q&A・説明動画を掲載しました。10月6日に説明動画(詳細版)、10月9日に申告書様式のドラフト版が加わっています。問い合わせは消費税軽減税率・インボイスコールセンター(0120-205-553)です。
- 農林水産省は経営局総務課調整室が窓口で、関係省庁のページへのリンクを置いています。
- 中小企業庁は「デジタル化・AI導入補助金」でレジの導入・改修を支援します。
中小企業庁の資料は、事前着手制度のスケジュールをこう書いています。
対象期間は2026年9月15日~2027年3月(調整中)、補助金申請受付は1月を目途に開始します。
(出典:中小企業庁【事前着手制度】「デジタル化・AI導入補助金」2026年9月15日 Ver 1.0)
同じ資料によると、補助上限額はスマートレジ類型・POSレジ類型のいずれも、ソフトウェアと役務が1機能で50万円まで、2機能以上で350万円までです。補助率は50万円以下が4分の3(小規模事業者は5分の4)、50万円から350万円までが3分の2とされています。
国会での審議はこれから。参議院の議案情報の欄はまだ空欄
参議院の議案審議情報(令和8年10月9日現在)によると、この法律案は提出回次が222回、提出番号が1、種別が「法律案(内閣提出)」、提出日が令和8年10月9日、先議区分が「衆先議」です。本付託日・付託委員会等・議決日・公布年月日・法律番号の欄は、いずれも空欄です。
法律案要綱の施行期日は、次のとおりです。
この法律は、一部の規定を除き、令和九年四月一日から施行する。(附則第一条関係)
(出典:法律案要綱 5(1))
令和8年9月15日の臨時閣議後の記者会見で、片山財務大臣は次のように述べています。
政府としては今後、臨時国会に法案を提出し、早期成立を目指すこととなります。
(出典:財務省「片山財務大臣兼内閣府特命担当大臣臨時閣議後記者会見の概要(令和8年9月15日)」)
同じ会見で、法案提出前から広報を始めることへの懸念を問われ、片山大臣は「その場ではまだ細かい具体的な、いつどこまでに何をするとは私も聞いておりません」と答えています。
法律の成立、事業者への支援の中身、財源は、まだ決まっていない
- 法律の成立・公布。参議院の議案審議情報では、委員会付託・議決・公布年月日の欄が空欄です。
- 農林漁業者・食品事業者・外食事業者への支援の中身。大綱は「予算編成過程において支援内容を具体化する」としています。
- 財源の確保策。大綱は、特例公債に頼らず歳出・歳入全般の見直しにより確保するとしたうえで、「令和9年度の予算編成過程において行う予算編成改革の具体化の状況を踏まえて結論を得る」としています。
- 中小企業庁の補助金の対象期間と申請受付期間。資料には「調整中」と書かれ、公募要領は後日とされています。
今後の予定
- この日より前に締結した定期供給契約・提示した通信販売の条件によるものは、4月1日以後の譲渡でも税率8%(大綱 第二 一 2)
- 中小企業庁「デジタル化・AI導入補助金」の申請受付開始(2027年1月~2027年3月、調整中)
- 総額表示義務の特例の始まり。税率1%に基づく税込価格を先に表示できる期間(~3月31日)
- 中小企業庁の事前着手制度の対象期間の終わり(2026年9月15日~2027年3月、調整中)
- 法律案の施行期日。飲食料品に係る消費税率1%の適用開始(法律案要綱 附則第一条関係)
- 飲食料品に係る消費税率1%の適用期間の終わり(大綱 第二 一 1)
予定は資料の記載にもとづくもので、変わることがあります。
経過
日付と出来事の一覧を開く(7件)
- 社会保障国民会議 第2回。「中間とりまとめ」で、つなぎとして飲食料品の消費税率1%と給付の先行導入を組み合わせる案を整理
- 高市内閣総理大臣の記者会見「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』について」
- 「『給付付き税額控除』の制度導入の基本方針」を閣議決定。令和9年4月1日から2年間の税率1%を明記
- 「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定。同日、国税庁が消費税率引下げ特設サイトを開設し、中小企業庁が事前着手制度を公表
- 第222回国会(臨時会)召集。会期は69日(衆議院「国会会期一覧」)
- 国税庁が特設サイトに説明動画(詳細版)を掲載
- 「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」を閣議決定し、第222回国会に提出(閣法第1号、衆先議)。国税庁が申告書様式のドラフト版を掲載
出典
- 農林水産省「飲食料品消費税率の臨時的な引下げについて」(2026年10月11日取得)
- 内閣官房「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』について」(2026年10月11日取得)
- 飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)(2026年10月11日取得)
- 同 概要資料(2026年10月11日取得)
- 「給付付き税額控除」の制度導入の基本方針(令和8年8月5日閣議決定)(2026年10月11日取得)
- 中間とりまとめ(社会保障国民会議(令和8年7月29日))(2026年10月11日取得)
- 租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案 概要(2026年10月11日取得)
- 同 要綱(2026年10月11日取得)
- 内閣官房「国会提出法案(第222回 臨時国会)」(2026年10月11日取得)
- 参議院「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」議案審議情報(2026年10月11日取得)
- 衆議院「国会会期一覧」(2026年10月11日取得)
- 首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(令和8年7月30日)(2026年10月11日取得)
- 財務省「片山財務大臣兼内閣府特命担当大臣臨時閣議後記者会見の概要(令和8年9月15日)」(2026年10月11日取得)
- 財務省「令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ」(2026年10月11日取得)
- 国税庁「消費税率引下げ特設サイト」(2026年10月11日取得)
- 国税庁【リーフレット】「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)(2026年10月11日取得)
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)(2026年10月11日取得)
- 中小企業庁「変化の時代に対応できるスマートレジの導入支援(事前着手制度)」(2026年10月11日取得)
- 中小企業庁【事前着手制度】「デジタル化・AI導入補助金」(2026年9月15日 Ver 1.0)(2026年10月11日取得)
- e-Gov法令検索「消費税法(昭和六十三年法律第百八号)」第二十九条(2026年10月11日取得)